Khi tìm hiểu các khoản vay mua nhà, mua ô tô hoặc vay vốn kinh doanh, bạn có thể bắt gặp hình thức Balloon Payment (thanh toán bóng). Đây là phương thức trả nợ có đặc điểm: số tiền thanh toán định kỳ thấp nhưng khoản nợ cuối kỳ lại rất lớn.
Vậy Balloon Payment là gì? Hình thức này hoạt động như thế nào, có ưu nhược điểm gì và ai nên sử dụng? Cùng tìm hiểu chi tiết trong bài viết dưới đây!
mục lục
- 1 1. Balloon Payment (Thanh toán bóng) là gì?
- 2 2. Cách hoạt động của Balloon Payment
- 3 3. Ưu điểm và nhược điểm của Balloon Payment
- 4 4. Ai nên và không nên sử dụng Balloon Payment?
- 5 5. Cách xử lý khi đến hạn thanh toán bóng
- 6 6. Những lưu ý quan trọng khi sử dụng Balloon Payment
- 7 7. Câu hỏi thường gặp về Balloon Payment
- 8 Kết luận
1. Balloon Payment (Thanh toán bóng) là gì?
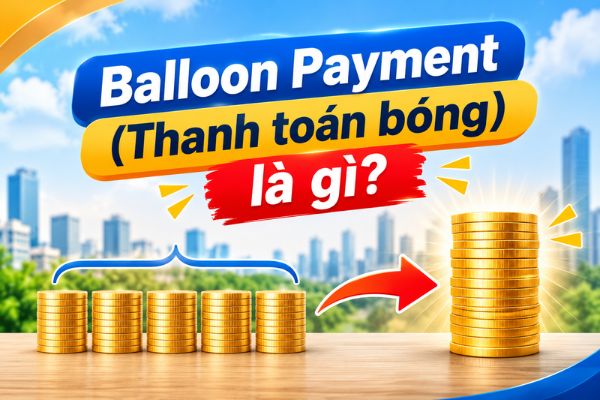
Balloon Payment (thanh toán bóng) là hình thức trả nợ trong đó người vay thanh toán các khoản tiền nhỏ trong phần lớn thời hạn vay và trả một khoản tiền gốc lớn vào kỳ cuối cùng.
Thay vì chia đều toàn bộ tiền gốc và lãi qua từng tháng, người vay có thể chỉ trả lãi hoặc một phần tiền gốc trong thời gian đầu.
Đặc điểm của hình thức này gồm:
- Khoản thanh toán định kỳ ban đầu tương đối thấp.
- Dư nợ gốc giảm chậm hoặc không giảm trong một số cấu trúc vay.
- Kỳ thanh toán cuối cùng có giá trị lớn.
- Người vay cần chuẩn bị nguồn tiền để tất toán đúng hạn.
Hình thức này thường xuất hiện trong các khoản vay mua bất động sản, ô tô và tín dụng kinh doanh.
2. Cách hoạt động của Balloon Payment
Balloon Payment được thiết kế để giảm nghĩa vụ thanh toán trong thời gian đầu và dồn phần lớn tiền gốc vào cuối kỳ.
Ví dụ:
Một khách hàng vay 1 tỷ đồng với các điều kiện:
- Số tiền vay: 1 tỷ đồng.
- Thời hạn: 5 năm (60 tháng).
- Lãi suất cố định: 10%/năm.
- Phương thức trả nợ: Trả lãi hàng tháng, thanh toán toàn bộ gốc cuối kỳ.
Số tiền phải trả dự kiến:
- Từ tháng 1 đến tháng 59: Khoảng 8,33 triệu đồng/tháng tiền lãi.
- Tháng 60: Thanh toán 1 tỷ đồng tiền gốc và khoảng 8,33 triệu đồng tiền lãi.
Như vậy, người vay chỉ cần trả một khoản tương đối nhỏ mỗi tháng nhưng phải chuẩn bị hơn 1 tỷ đồng để tất toán vào cuối kỳ.
Lưu ý: Đây là ví dụ giả định với lãi suất cố định và không phát sinh phí. Lịch thanh toán thực tế phụ thuộc vào điều khoản hợp đồng.
3. Ưu điểm và nhược điểm của Balloon Payment
Balloon Payment có thể giúp người vay chủ động dòng tiền trong ngắn hạn nhưng cũng tiềm ẩn rủi ro khi đến hạn tất toán.
Ưu điểm
- Giảm áp lực trả nợ hàng tháng: Khoản thanh toán định kỳ thấp hơn so với phương thức trả cả gốc và lãi.
- Tối ưu dòng tiền: Giúp cá nhân hoặc doanh nghiệp giữ lại nguồn vốn để phục vụ các nhu cầu khác.
- Linh hoạt kế hoạch tài chính: Phù hợp với người có nguồn thu lớn dự kiến trong tương lai.
Nhược điểm
- Áp lực trả nợ cuối kỳ: Người vay phải chuẩn bị một khoản tiền lớn để tất toán.
- Chi phí lãi vay có thể cao: Dư nợ gốc giảm chậm khiến tiền lãi phải trả nhiều hơn.
- Nguy cơ mất khả năng thanh toán: Nếu không có đủ tiền đúng hạn, người vay có thể phát sinh nợ quá hạn và chịu các biện pháp xử lý theo hợp đồng.
4. Ai nên và không nên sử dụng Balloon Payment?
Không phải người vay nào cũng phù hợp với hình thức thanh toán bóng. Việc lựa chọn cần dựa trên thu nhập, khả năng tích lũy và kế hoạch tài chính.
Đối tượng nên sử dụng
- Nhà đầu tư: Có kế hoạch bán tài sản hoặc thu hồi vốn trước ngày đáo hạn.
- Người có nguồn thu lớn trong tương lai: Dự kiến nhận tiền thưởng, tiền bán tài sản hoặc khoản đầu tư đến hạn.
- Doanh nghiệp: Cần duy trì dòng tiền để kinh doanh và có kế hoạch thu hồi vốn vào cuối chu kỳ.
Đối tượng không nên sử dụng
- Người có thu nhập thấp hoặc không ổn định.
- Người không có khoản tiết kiệm dự phòng.
- Người chưa xác định được nguồn tiền để trả nợ cuối kỳ.
- Người vay dài hạn nhưng không có kế hoạch tích lũy hoặc tất toán.
5. Cách xử lý khi đến hạn thanh toán bóng
Nếu chưa chuẩn bị đủ tiền để tất toán khoản vay, người vay có thể cân nhắc một số phương án:
- Tái cấp vốn: Tìm hiểu khoản vay mới để thanh toán khoản nợ cũ. Cần xem xét điều kiện xét duyệt, lãi suất và chi phí phát sinh.
- Bán tài sản: Chủ động bán tài sản phù hợp để thu hồi tiền trả nợ, sau khi xem xét nghĩa vụ liên quan đến tài sản thế chấp.
- Thương lượng với bên cho vay: Đề xuất điều chỉnh thời hạn hoặc phương thức trả nợ nếu đáp ứng điều kiện của tổ chức tín dụng.
Người vay nên chủ động liên hệ bên cho vay trước ngày đáo hạn để có thời gian xử lý và hạn chế rủi ro phát sinh.
6. Những lưu ý quan trọng khi sử dụng Balloon Payment
Trước khi ký hợp đồng vay có điều khoản thanh toán bóng, bạn nên lưu ý:
- Kiểm tra lịch trả nợ: Xác định rõ số tiền phải thanh toán từng tháng và khoản nợ cuối kỳ.
- Tính tổng chi phí vay: Không chỉ nhìn vào khoản trả hàng tháng mà cần tính cả tiền lãi và phí liên quan.
- Chuẩn bị quỹ dự phòng: Tích lũy tiền song song với thời gian vay để chủ động tất toán.
- Đánh giá nguồn thu tương lai: Không nên phụ thuộc hoàn toàn vào những khoản thu nhập chưa chắc chắn.
- Đọc kỹ hợp đồng: Chú ý lãi suất, phí trả nợ trước hạn, điều kiện gia hạn và xử lý tài sản bảo đảm.
7. Câu hỏi thường gặp về Balloon Payment
Balloon Payment có giống ân hạn nợ gốc không?
Không hoàn toàn giống nhau. Balloon Payment là phương thức có khoản thanh toán lớn vào cuối kỳ. Trong khi đó, ân hạn nợ gốc là khoảng thời gian người vay được tạm hoãn trả gốc theo thỏa thuận. Một số khoản vay có thể kết hợp cả hai cơ chế.
Balloon Payment có giúp giảm lãi suất không?
Không nhất thiết. Khoản thanh toán hàng tháng thấp không đồng nghĩa với lãi suất thấp. Nếu dư nợ gốc không giảm trong thời gian dài, tổng tiền lãi phải trả có thể cao hơn.
Không đủ tiền trả Balloon Payment thì phải làm sao?
Người vay nên liên hệ tổ chức tín dụng sớm để tìm hiểu phương án tái cấp vốn, cơ cấu lại thời hạn trả nợ hoặc phương án xử lý tài sản phù hợp. Việc gia hạn hay điều chỉnh khoản vay cần được bên cho vay chấp thuận.
Kết luận
Balloon Payment (thanh toán bóng) là phương thức trả nợ giúp giảm áp lực tài chính trong ngắn hạn nhưng có thể tạo ra gánh nặng lớn khi đến hạn tất toán.
Trước khi lựa chọn, người vay cần đánh giá khả năng tài chính, tính toán tổng chi phí và chuẩn bị nguồn tiền trả nợ cuối kỳ. Một kế hoạch vay vốn phù hợp không chỉ giúp giải quyết nhu cầu hiện tại mà còn hạn chế rủi ro tài chính trong tương lai.
>>Xem thêm: Thanh toán Payoo là gì? Những ưu điểm khi sử dụng ví Payoo
>>Xem thêm: Vì sao thanh toán không tiền mặt ngày càng phổ biến trong đời sống?