Khi có nhiều khoản nợ cùng lúc, việc lựa chọn khoản nào cần thanh toán trước có thể khiến bạn đau đầu. Phương pháp quả cầu tuyết (Debt Snowball) là một cách quản lý nợ đơn giản, giúp bạn từng bước thanh toán các khoản vay và duy trì động lực trên hành trình tự do tài chính.
mục lục
- 1 1. Phương pháp quả cầu tuyết là gì?
- 2 2. Các bước áp dụng phương pháp quả cầu tuyết
- 3 3. Ví dụ cách tính phương pháp quả cầu tuyết
- 4 4. Ưu và nhược điểm của phương pháp quả cầu tuyết
- 5 5. Ai nên áp dụng phương pháp Debt Snowball?
- 6 6. Những lưu ý khi áp dụng phương pháp quả cầu tuyết
- 7 7. Câu hỏi thường gặp về phương pháp quả cầu tuyết
- 8 Kết luận
1. Phương pháp quả cầu tuyết là gì?
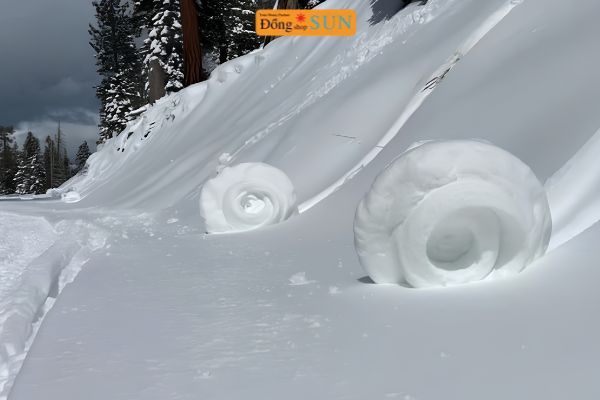
Phương pháp quả cầu tuyết (Debt Snowball) là chiến lược trả nợ bằng cách ưu tiên thanh toán khoản nợ có số dư nhỏ nhất trước, sau đó chuyển dần sang các khoản nợ lớn hơn.
Phương pháp này được chuyên gia tài chính Dave Ramsey phổ biến rộng rãi.
Nguyên lý hoạt động tương tự một quả cầu tuyết lăn từ trên cao xuống:
- Bắt đầu từ một khoản nợ nhỏ nhất.
- Thanh toán dứt điểm từng khoản nợ.
- Cộng số tiền vừa giải phóng vào khoản nợ tiếp theo.
- Duy trì quá trình cho đến khi tất cả khoản nợ được xử lý.
Điểm nổi bật của Debt Snowball là tạo ra những kết quả nhỏ trong thời gian ngắn, giúp người vay có thêm động lực và kiên trì trả nợ.
2. Các bước áp dụng phương pháp quả cầu tuyết
Để thực hiện Debt Snowball hiệu quả, bạn có thể áp dụng 3 bước sau:
Bước 1: Liệt kê tất cả khoản nợ
Ghi lại toàn bộ các khoản vay và nghĩa vụ thanh toán hiện tại, bao gồm:
- Tổng số tiền còn nợ.
- Lãi suất của từng khoản.
- Số tiền thanh toán tối thiểu mỗi tháng.
- Ngày đến hạn thanh toán.
Sau đó, sắp xếp các khoản nợ theo thứ tự từ thấp đến cao, dựa trên số dư còn phải trả.
Bước 2: Ưu tiên thanh toán khoản nợ nhỏ nhất
Khi đã có danh sách, hãy xác định ngân sách trả nợ mỗi tháng.
- Thanh toán tối thiểu các khoản nợ còn lại để tránh phát sinh phí phạt.
- Dồn số tiền dư vào khoản nợ nhỏ nhất.
- Tiếp tục thanh toán cho đến khi khoản nợ này được tất toán.
Bước 3: Cộng dồn tiền trả nợ cho khoản tiếp theo
Sau khi hoàn thành khoản nợ đầu tiên, hãy chuyển toàn bộ số tiền từng dùng để trả khoản đó sang khoản nợ nhỏ tiếp theo.
Tiếp tục thực hiện nguyên tắc này cho đến khi xử lý hết các khoản vay.
3. Ví dụ cách tính phương pháp quả cầu tuyết
Giả sử bạn có ngân sách 5 triệu đồng mỗi tháng để trả nợ và đang có 3 khoản nợ:
- Khoản 1: Nợ bạn bè 2 triệu đồng.
- Khoản 2: Trả góp mua xe 8 triệu đồng, thanh toán tối thiểu 1,5 triệu đồng/tháng.
- Khoản 3: Vay tiêu dùng 15 triệu đồng, thanh toán tối thiểu 2 triệu đồng/tháng.
Cách áp dụng:
- Tháng đầu tiên: Trả 1,5 triệu đồng cho khoản 2 và 2 triệu đồng cho khoản 3. Dùng 1,5 triệu đồng còn lại để trả khoản 1.
- Tháng thứ hai: Tiếp tục trả tối thiểu 3,5 triệu đồng cho hai khoản vay. Dùng 500.000 đồng còn lại để tất toán khoản 1. Số tiền chưa sử dụng trong tháng được cộng vào khoản 2 nếu không còn nghĩa vụ thanh toán khác.
- Các tháng tiếp theo: Tiếp tục ưu tiên khoản 2. Khi tất toán, chuyển ngân sách trả nợ sang khoản 3.
Như vậy, bạn sẽ lần lượt xử lý từng khoản nợ thay vì phân bổ số tiền dư cho tất cả khoản vay cùng lúc.
*Lưu ý: Ví dụ chưa tính lãi phát sinh, phí trả trước hạn hoặc các điều kiện thanh toán riêng của hợp đồng. Số tiền thực tế cần điều chỉnh theo lịch trả nợ.
4. Ưu và nhược điểm của phương pháp quả cầu tuyết
Ưu điểm
- Dễ thực hiện: Chỉ cần sắp xếp khoản nợ theo số dư từ thấp đến cao.
- Tạo động lực: Nhanh chóng nhìn thấy kết quả khi tất toán khoản nợ nhỏ.
- Dễ quản lý: Giúp đơn giản hóa kế hoạch thanh toán hàng tháng.
- Tăng tính kỷ luật: Hình thành thói quen ưu tiên trả nợ và kiểm soát chi tiêu.
Nhược điểm
- Có thể tốn nhiều tiền lãi: Không ưu tiên khoản vay có lãi suất cao nhất.
- Thời gian trả nợ có thể kéo dài: Đặc biệt khi khoản nợ lớn có mức lãi suất cao.
- Cần duy trì kỷ luật: Nếu tiếp tục vay thêm hoặc chi tiêu vượt ngân sách, kế hoạch dễ bị gián đoạn.
5. Ai nên áp dụng phương pháp Debt Snowball?
Phương pháp quả cầu tuyết phù hợp với những người:
- Có nhiều khoản nợ nhỏ lẻ và muốn sắp xếp lại kế hoạch thanh toán.
- Dễ mất động lực khi phải trả nợ trong thời gian dài.
- Muốn có phương pháp quản lý nợ đơn giản, dễ theo dõi.
- Ưu tiên giải quyết từng khoản vay để giảm áp lực tâm lý.
Ngược lại, nếu bạn đang có khoản vay với lãi suất rất cao, hãy cân nhắc phương pháp tuyết lở (Debt Avalanche) để ưu tiên xử lý khoản nợ có lãi suất cao nhất.
6. Những lưu ý khi áp dụng phương pháp quả cầu tuyết
Để quá trình trả nợ diễn ra thuận lợi, bạn nên ghi nhớ:
- Lập ngân sách rõ ràng: Xác định thu nhập, chi phí sinh hoạt và số tiền có thể dành cho việc trả nợ.
- Không bỏ qua khoản thanh toán tối thiểu: Tránh phí phạt và các khoản phí phát sinh do trả chậm.
- Hạn chế vay mới: Không tạo thêm nghĩa vụ tài chính khi chưa xử lý xong nợ cũ.
- Duy trì quỹ dự phòng: Giữ một khoản tiền dành cho các tình huống khẩn cấp để hạn chế phải vay thêm.
- Kiểm tra điều kiện trả trước hạn: Tìm hiểu các khoản phí và quy định trong hợp đồng trước khi tất toán.
7. Câu hỏi thường gặp về phương pháp quả cầu tuyết
Phương pháp quả cầu tuyết có giúp tiết kiệm tiền lãi không?
Không nhất thiết. Debt Snowball ưu tiên khoản nợ nhỏ nhất thay vì khoản có lãi suất cao nhất. Vì vậy, tổng tiền lãi có thể cao hơn so với phương pháp tuyết lở.
Phương pháp quả cầu tuyết khác gì phương pháp tuyết lở?
Hai phương pháp khác nhau ở thứ tự ưu tiên thanh toán:
- Debt Snowball: Trả khoản nợ có số dư nhỏ nhất trước.
- Debt Avalanche: Trả khoản nợ có lãi suất cao nhất trước.
Debt Snowball tập trung vào động lực tâm lý, trong khi Debt Avalanche hướng đến tối ưu chi phí lãi vay.
Có nên dùng toàn bộ tiền tiết kiệm để trả nợ không?
Không nên vội sử dụng toàn bộ tiền tiết kiệm. Bạn cần giữ lại một khoản dự phòng cho chi phí thiết yếu và tình huống bất ngờ để tránh phải vay mới khi gặp khó khăn.
Kết luận
Phương pháp quả cầu tuyết là một chiến lược trả nợ đơn giản, phù hợp với người muốn từng bước kiểm soát các khoản vay và xây dựng kỷ luật tài chính. Bằng cách ưu tiên khoản nợ nhỏ nhất, thanh toán dứt điểm và cộng dồn ngân sách cho khoản tiếp theo, bạn có thể chủ động hơn trong hành trình giảm nợ.
Hãy bắt đầu bằng việc liệt kê các khoản vay, đánh giá khả năng thanh toán và lựa chọn phương pháp phù hợp với tình hình tài chính của mình.
>>Xem thêm: Tiền Lãi Là Gì? Phân Loại Và Cách Tính Tiền Lãi Chính Xác Nhất
>>Xem thêm: Các phương pháp phân bổ tài sản hiệu quả tài chính