Cho vay góp tháng là hình thức vay vốn trong đó người vay hoàn trả khoản vay theo từng kỳ, thường gồm cả tiền gốc và lãi. So với việc phải thanh toán toàn bộ khoản vay trong thời gian ngắn, hình thức trả góp hàng tháng có thể giúp người vay chủ động hơn trong việc cân đối dòng tiền.
Tuy nhiên, trước khi vay, bạn cần hiểu rõ lãi suất, tổng chi phí, kỳ hạn, lịch thanh toán và điều khoản hợp đồng. Dưới đây là 7 điều quan trọng nên kiểm tra trước khi lựa chọn khoản vay góp tháng.
mục lục
- 1 1. Cho vay góp tháng là gì?
- 2 2. Kiểm tra cách tính lãi suất
- 3 3. Tìm hiểu toàn bộ chi phí trước khi vay
- 4 4. Xác định khả năng trả góp hàng tháng
- 5 5. Kiểm tra uy tín và thông tin của bên cho vay
- 6 6. Đọc kỹ hợp đồng và lịch thanh toán
- 7 7. Chú ý lịch sử tín dụng và nợ xấu CIC
- 8 Dong Shop Sun – Giải pháp cho vay góp tháng
- 9 Có nên chọn hình thức cho vay góp tháng?
1. Cho vay góp tháng là gì?
Cho vay góp tháng là hình thức người vay nhận một khoản tiền và thực hiện nghĩa vụ thanh toán theo từng tháng trong thời hạn đã thỏa thuận.
Một kỳ thanh toán có thể bao gồm:
- Tiền gốc phải trả.
- Tiền lãi.
- Các khoản phí khác nếu có theo hợp đồng.
- Khoản phát sinh do chậm thanh toán nếu được quy định trong thỏa thuận.
Khi lựa chọn khoản vay, đừng chỉ quan tâm đến số tiền nhận được ban đầu. Điều quan trọng hơn là xác định tổng số tiền phải thanh toán trong toàn bộ thời hạn vay.
*Lưu ý: Trước khi ký hợp đồng, hãy yêu cầu bên cho vay cung cấp bảng minh họa lịch trả nợ để biết chính xác mỗi tháng cần thanh toán bao nhiêu.
2. Kiểm tra cách tính lãi suất
Một trong những yếu tố quan trọng nhất khi vay tiền góp tháng là phương pháp tính lãi.
Hai cách thường được nhắc đến là:
| Tiêu chí | Dư nợ ban đầu | Dư nợ giảm dần |
|---|---|---|
| Cách tính | Lãi được tính dựa trên số tiền gốc ban đầu theo phương pháp được thỏa thuận | Lãi được tính dựa trên dư nợ gốc thực tế còn lại |
| Tiền lãi | Có thể giữ ở mức cố định theo cách tính của hợp đồng | Có xu hướng giảm khi dư nợ gốc giảm |
| Kiểm tra | Lãi suất thực tế và tổng số tiền phải trả | Lãi suất, dư nợ thực tế và lịch trả nợ |
Theo quy định hiện hành, nội dung thỏa thuận cho vay cần thể hiện mức lãi suất và phương pháp tính lãi; trong một số trường hợp, nếu cách công bố lãi suất không quy đổi theo %/năm hoặc không tính theo dư nợ thực tế thì thỏa thuận phải thể hiện mức lãi suất quy đổi tương ứng.
Vì vậy, đừng chỉ nhìn vào con số “lãi suất từ X%”. Hãy hỏi rõ:
- Lãi suất được tính theo phương pháp nào?
- Tính trên dư nợ ban đầu hay dư nợ thực tế?
- Tổng tiền lãi trong toàn bộ khoản vay là bao nhiêu?
- Tổng số tiền phải thanh toán đến khi tất toán là bao nhiêu?
3. Tìm hiểu toàn bộ chi phí trước khi vay
Ngoài lãi suất, khoản vay có thể phát sinh các khoản phí theo thỏa thuận và quy định áp dụng.
Trước khi ký hợp đồng, bạn nên hỏi rõ:
- Phí thẩm định hoặc phí hồ sơ: Có phát sinh hay không?
- Phí bảo hiểm: Có hay không và có bắt buộc hay không?
- Phí thanh toán chậm: Được tính như thế nào?
- Phí trả nợ trước hạn: Có áp dụng khi tất toán sớm không?
- Các khoản phí dịch vụ khác: Có được thể hiện rõ trong hợp đồng không?
Luật Các tổ chức tín dụng 2024 quy định tổ chức tín dụng và khách hàng có quyền thỏa thuận về lãi suất, phí cấp tín dụng theo quy định pháp luật.
Nguyên tắc đơn giản: Nếu một khoản phí chưa được giải thích rõ, hãy hỏi lại trước khi ký.
4. Xác định khả năng trả góp hàng tháng
Khoản vay phù hợp không chỉ dựa vào số tiền bạn có thể vay mà còn phụ thuộc vào khả năng trả nợ thực tế.
Bạn có thể bắt đầu bằng cách tính:
Thu nhập hàng tháng – Chi phí sinh hoạt – Các khoản nợ hiện tại = Số tiền còn có thể dành cho khoản vay mới
Không có một tỷ lệ 30% hay 40% thu nhập nào phù hợp với mọi người. Đây chỉ có thể được xem như một mức tham khảo trong quản lý tài chính cá nhân.
Trước khi vay, hãy tự kiểm tra:
- Thu nhập hàng tháng có ổn định không?
- Bạn đang có khoản vay nào khác không?
- Sau khi trả góp, còn đủ tiền cho tiền nhà, ăn uống, đi lại và các chi phí thiết yếu không?
- Nếu thu nhập giảm trong 1–2 tháng, bạn có nguồn tiền dự phòng không?
Đừng lựa chọn khoản vay chỉ vì số tiền được duyệt cao. Hãy dựa trên số tiền bạn thực sự có khả năng thanh toán đúng hạn.
5. Kiểm tra uy tín và thông tin của bên cho vay
Trước khi vay góp tháng, người vay nên kiểm tra đầy đủ thông tin của đơn vị cung cấp khoản vay.
Một số thông tin cần xác minh:
- Tên pháp nhân và thông tin đăng ký.
- Địa chỉ, số điện thoại và kênh liên hệ chính thức.
- Điều kiện vay và hồ sơ cần chuẩn bị.
- Lãi suất và phương pháp tính lãi.
- Các loại phí.
- Kỳ hạn vay.
- Chính sách thanh toán trước hạn và chậm thanh toán.
- Hợp đồng hoặc thỏa thuận vay vốn.
Đối với tổ chức tín dụng, pháp luật hiện hành cũng quy định về việc xét duyệt cấp tín dụng, trong đó tổ chức tín dụng phải thu thập thông tin phù hợp về khả năng tài chính, mục đích sử dụng vốn và các nội dung liên quan theo từng trường hợp.
Đặc biệt lưu ý
Không nên chuyển tiền trước cho một cá nhân hoặc đơn vị chỉ với lý do:
- “Phí mở hồ sơ để được duyệt.”
- “Phí xác minh để giải ngân.”
- “Phí bảo đảm chắc chắn được vay.”
- “Phí kích hoạt khoản vay.”
Nếu có yêu cầu thanh toán trước, hãy kiểm tra rõ đơn vị thu, lý do thu và chứng từ/hợp đồng liên quan.
6. Đọc kỹ hợp đồng và lịch thanh toán
Đừng chỉ quan tâm đến việc khi nào nhận được tiền. Hãy dành thời gian kiểm tra toàn bộ hợp đồng trước khi ký.
7 thông tin nên kiểm tra:
- Số tiền vay: Khoản vay được phê duyệt là bao nhiêu?
- Số tiền thực nhận: Sau các khoản khấu trừ, bạn thực nhận bao nhiêu?
- Lãi suất: Mức lãi và phương pháp tính lãi như thế nào?
- Kỳ hạn: Khoản vay kéo dài bao nhiêu tháng?
- Lịch trả nợ: Ngày thanh toán và số tiền mỗi kỳ.
- Phí phát sinh: Có những khoản phí nào?
- Điều kiện tất toán: Trả trước hạn hoặc chậm thanh toán được xử lý thế nào?
Việc đọc kỹ hợp đồng giúp bạn biết chính xác nghĩa vụ tài chính của mình trước khi nhận khoản vay.
7. Chú ý lịch sử tín dụng và nợ xấu CIC
Nếu khoản vay được báo cáo đến hệ thống thông tin tín dụng, lịch sử thanh toán có thể ảnh hưởng đến việc đánh giá tín dụng của bạn trong những lần vay sau.
Theo mẫu báo cáo tín dụng của Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC), lịch sử nợ cần chú ý được thể hiện trong 12 tháng gần nhất; lịch sử nợ xấu đối với dư nợ vay được thể hiện trong 5 năm gần nhất, còn dư nợ thẻ trong 3 năm gần nhất.
Do đó, người vay nên:
- Thanh toán đúng ngày đến hạn.
- Chủ động theo dõi lịch trả nợ.
- Không vay mới chỉ để xử lý khoản nợ cũ nếu chưa đánh giá được khả năng trả nợ.
- Kiểm tra thông tin tín dụng khi cần thiết.
- Liên hệ bên cho vay sớm nếu gặp khó khăn trong việc thanh toán.
*Lưu ý: Không nên hiểu rằng chỉ cần trả chậm một lần là chắc chắn trở thành “nợ xấu”. Việc phân loại khoản nợ phụ thuộc vào tình trạng và số ngày quá hạn theo quy định áp dụng.
Dong Shop Sun – Giải pháp cho vay góp tháng
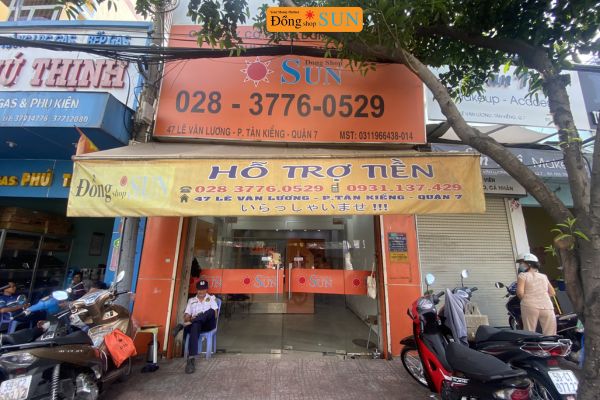
Nếu đang tìm hiểu cho vay góp tháng, bên cạnh lãi suất, bạn nên ưu tiên những đơn vị cung cấp thông tin khoản vay rõ ràng và có quy trình minh bạch.
Theo thông tin doanh nghiệp cung cấp, Dong Shop Sun phát triển các giải pháp hỗ trợ tài chính với hình thức vay dựa trên giấy đăng ký xe hoặc hóa đơn mua hàng, trong đó khách hàng có thể tiếp tục sử dụng phương tiện theo điều kiện của sản phẩm.
Một số điểm đáng chú ý:
- Tư vấn khoản vay rõ ràng: Thông tin về khoản vay, lịch thanh toán và các điều kiện liên quan được tư vấn trước khi ký.
- Hỗ trợ vay không giữ xe: Với sản phẩm đáp ứng điều kiện, khách hàng có thể sử dụng xe trong thời gian thực hiện khoản vay.
- Lịch thanh toán cụ thể: Người vay có thể chủ động theo dõi số tiền và thời hạn thanh toán theo hợp đồng.
- Kỳ hạn linh hoạt: Có nhiều lựa chọn thời hạn tùy theo sản phẩm và điều kiện xét duyệt.
- Hỗ trợ hồ sơ: Quy trình được tư vấn theo từng trường hợp để khách hàng chuẩn bị đầy đủ thông tin cần thiết.
Lưu ý: Điều kiện vay, hạn mức, lãi suất, phí và thời gian giải ngân thực tế phụ thuộc vào từng hồ sơ và sản phẩm tại thời điểm đăng ký. Khách hàng nên kiểm tra hợp đồng và bảng thanh toán trước khi quyết định vay.
Có nên chọn hình thức cho vay góp tháng?
Cho vay góp tháng có thể phù hợp với người cần phân bổ nghĩa vụ thanh toán theo từng kỳ thay vì trả toàn bộ trong thời gian ngắn. Tuy nhiên, khoản vay chỉ nên được lựa chọn khi bạn đã xác định rõ khả năng trả nợ và tổng chi phí.
Trước khi ký hợp đồng, hãy nhớ 5 điều quan trọng:
- Kiểm tra lãi suất và phương pháp tính lãi.
- Tính tổng số tiền phải trả, không chỉ nhìn số tiền được vay.
- Hỏi rõ tất cả các khoản phí.
- Đọc kỹ hợp đồng và lịch thanh toán.
- Chỉ vay số tiền nằm trong khả năng trả nợ thực tế.
Hiểu rõ khoản vay trước khi ký là cách đơn giản nhất để chủ động tài chính và hạn chế những chi phí phát sinh không mong muốn.
>>Xem thêm: Cho vay khách hàng cá nhân khi cần vốn gấp
>>Xem thêm: Vay nhanh linh hoạt khi cần tiền đột xuất